Fare (e consegnarci entro metà gennaio 2026) l’inventario dei beni in rimanenza al 31/12/2025 e quindi Valutare le rimanenze di magazzino al 31/12/2025 (per le imprese in contabilità ordinaria, tale valore concorre a formare il reddito d’impresa 2025 e quindi è necessario per la chiusura dei conti del 2025)
Obbligo per tutte le imprese di stipulare una polizza catastrofale Con la presente circolare informativa desideriamo ricordarLe che La Legge di Bilancio 2024 (L. 213/2023, art. 1, commi 101-111) ha introdotto l'obbligo per tutte le imprese iscritte al Registro delle Imprese di stipulare una polizza assicurativa a copertura dei danni materiali diretti alle immobilizzazioni causati da eventi calamitosi e catastrofali naturali.
L'obbligo è stato successivamente disciplinato dal Decreto Ministeriale n. 18/2025 e dal Decreto Legge n. 39/2025, che ha disposto una proroga differenziata delle scadenze in base alla dimensione aziendale.
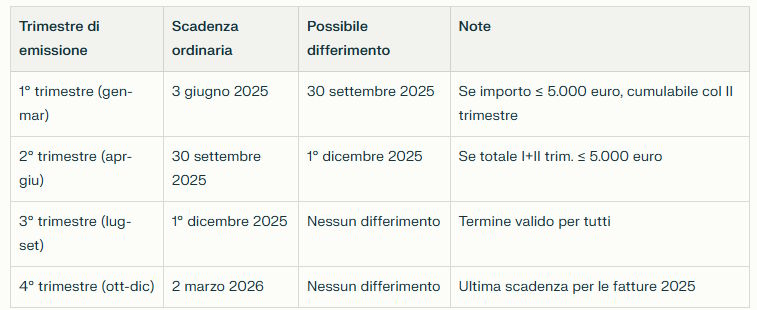
Gentile Cliente Le ricordiamo che il 01 dicembre 2025 scade il termine di versamento dell’imposta di bollo sulle fatture elettroniche del 3° trimestre 2025 (ed eventualmente anche del 1° e del 2° trimestre 2025 se non già versate rispettivamente entro il 31/05 e il 30/09, per mancato superamento di 5.000 euro di imposta di bollo).
Le riepilogo di seguito le scadenze, ricordandovi di inviare il relativo Modello F24 ai clienti interessati:
Le ricordo di seguito anche i codici tributo da utilizzare I codici tributo (RM n. 42/2019) da utilizzare sono quelli relativi a ciascun trimestre di riferimento, ovvero: 2521 - Imposta di bollo sulle fatture elettroniche - primo trimestre 2522 - Imposta di bollo sulle fatture elettroniche - secondo trimestre 2523 - Imposta di bollo sulle fatture elettroniche - terzo trimestre 2524 - Imposta di bollo sulle fatture elettroniche - quarto trimestre.
In caso di sanzioni o interessi per tardivo versamento esistono anche i codici 2525 (sanzioni) e 2526 (interessi).
L’area riservata del cassetto fiscale indica la somma dell’imposta di bollo presuntivamente dovuta.
Si invita quindi i soggetti interessati a versare tempestivamente le imposte di bollo.
Lo Studio resta a disposizione per qualunque chiarimento in merito.
 04/12/2025